Valdoir Slapak, que possui experiência em planejamento, operações e ambientes corporativos complexos, examina que a política de preços precisa ser revista com método quando os custos variáveis oscilam, porque repassar aumentos sem critério pode afastar clientes, enquanto absorvê-los em silêncio corrói a margem e o caixa sem que a empresa perceba a perda a tempo.
Custos variáveis, como matéria-prima, frete, comissões e embalagens, variam com o volume de vendas e podem mudar com rapidez. A política de preços costuma ser revista com menor frequência e nem sempre a partir da estrutura de custos. O planejamento financeiro precisa reduzir essa defasagem. Quando custos e preços variam em ritmos diferentes, a margem é a primeira a sofrer.
Conhecendo o peso dos custos variáveis na margem
O primeiro passo é separar, por produto ou serviço, o que varia com a venda daquilo que é fixo. Sem essa separação, a empresa calcula margens médias que escondem itens deficitários e atribui a todos o mesmo repasse de custo.
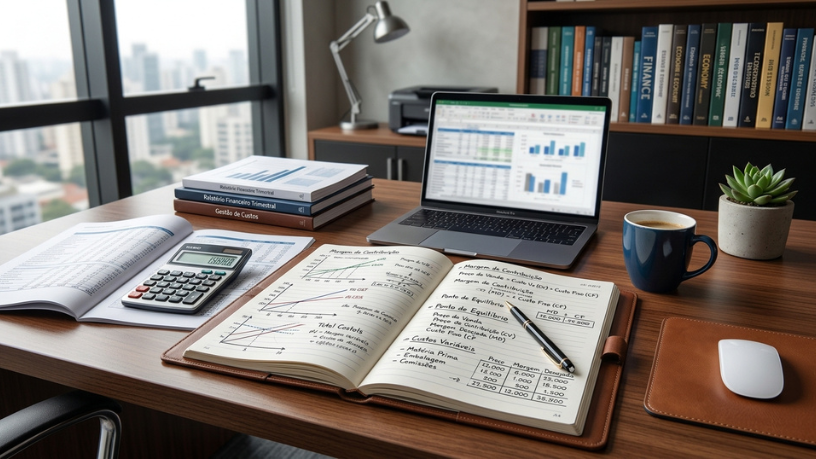
Valdoir Slapak aponta que o cálculo da margem de contribuição de cada item é a base do planejamento financeiro da política de preços, porque indica quanto cada venda realmente deixa para cobrir as despesas fixas e gerar lucro, e permite saber quais produtos suportam reajuste e quais precisam ser repensados.
A margem deve ser atualizada com a frequência com que os custos mudam. Em setores com insumos voláteis, uma tabela calculada no início do ano pode estar defasada em poucas semanas, e a empresa passa a vender abaixo do custo sem notar. Planilhas atualizadas manualmente tendem a atrasar, e automatizar a coleta de preços de insumos reduz esse risco.
Também convém medir a participação de cada insumo no custo total. Dois ou três itens costumam concentrar a maior parte da variação, e monitorá-los de perto já protege grande parte da margem.
Definindo regras para repassar variações de custo
Repassar custos ao preço exige critérios, e não decisões caso a caso. Quando cada negociação é tratada de forma isolada, a empresa cria precedentes, perde coerência e depende mais da habilidade de quem negocia do que da lógica financeira.
Valdoir Slapak reforça que a empresa deve estabelecer previamente quais variações de custo justificam reajuste, em que prazo e com qual índice de atualização, porque regras conhecidas por todos reduzem a pressão por exceções e tornam o repasse mais previsível para clientes e para as equipes comerciais.
Reajustes periódicos atrelados a índices conhecidos simplificam a conversa com os clientes e evitam repasses bruscos, que geram resistência. Para vendas recorrentes e de prazo mais longo, convém prever a revisão de preços em intervalos regulares. Comunicar o critério ao cliente com antecedência também reduz atritos e preserva a relação comercial.
Há situações em que o repasse integral não é possível. Nesses casos, a empresa pode compensar com ajuste de volume, de composição de produtos ou de prazo de pagamento, em vez de simplesmente absorver o aumento e comprometer a rentabilidade.
Testando o efeito dos preços sobre o volume e o caixa
Aumentar preços melhora a margem unitária, mas pode reduzir o volume vendido. O efeito líquido sobre o resultado e o caixa depende da sensibilidade dos clientes, e ignorá-la é um dos erros mais frequentes na gestão de preços.
Valdoir Slapak frisa que a análise financeira de qualquer reajuste deve estimar o volume mínimo que a empresa precisa manter para que o aumento compense a eventual perda de vendas, porque esse ponto de equilíbrio revela, antes da decisão, o tamanho do risco assumido.
Pequenos testes ajudam a medir essa reação. Aplicar o reajuste em uma região, em um canal ou em um grupo de clientes permite observar o comportamento da demanda antes de estender a mudança para toda a carteira. Os resultados do teste orientam a decisão de ampliar, ajustar ou desistir do reajuste.
No entendimento de Valdoir Slapak, a empresa deve projetar o fluxo de caixa em pelo menos dois cenários, com e sem reajuste, para avaliar se a redução de volume ameaça a disciplina de caixa, pois uma margem melhor com vendas menores nem sempre produz mais caixa no curto prazo.
Revisando a política de preços de forma periódica
Uma política de preços eficaz não é um documento fixo. Os custos mudam, a concorrência reage e o perfil dos clientes se altera, e a empresa precisa de uma rotina para verificar se as regras continuam adequadas.
Conforme ressalta Valdoir Slapak, a revisão trimestral da relação entre preço, custo variável e margem permite corrigir desvios antes que se acumulem, e cria o hábito de tratar o preço como variável de gestão, e não como resultado de decisões isoladas de cada negociação.
Na gestão financeira, os dados da revisão devem ser simples: margem por produto, evolução dos custos principais e volume vendido. Relatórios longos tendem a ser pouco lidos, e a decisão se perde em meio a informações secundárias.
Com custos conhecidos, regras claras de repasse e revisões regulares, a empresa transforma a política de preços em instrumento de controle financeiro. A margem deixa de ser consequência do acaso e passa a ser resultado de decisões planejadas.