
A divisão de competências entre Banco Central e CVM confunde muita gente que investe em criptoativo no Brasil. Segundo Paulo de Matos Junior, empresário do segmento financeiro, nas áreas de câmbio e intermediação de criptoativos, quem compra uma moeda digital lida com uma corretora, um conjunto de regras e, dependendo do ativo, com um órgão fiscalizador diferente. O tema ganhou peso porque o mercado cresceu, a legislação avançou e a natureza de cada token passou a definir quem responde por ele.
A confusão nasce de tratar todo criptoativo como se fosse igual, quando alguns funcionam como meio de pagamento e outros representam direitos de investimento. Pensando nisso, nos próximos tópicos, organizaremos esse mapa e mostraremos como identificar o órgão responsável em cada situação.
Como Banco Central e CVM dividem a competência?
A regra geral funciona assim: o Banco Central cuida da infraestrutura e da atividade financeira em torno do ativo, enquanto a CVM cuida do ativo quando ele se comporta como investimento. Em outras palavras, uma autoridade olha para quem opera o negócio, e a outra olha para o que está sendo oferecido ao público. Paulo de Matos Junior retrata que essa separação organiza todo o restante do debate e explica por que a mesma tecnologia recebe tratamentos distintos no Brasil.
Ademais, essa lógica evita a sobreposição de funções e reduz a insegurança jurídica. Conforme destaca Paulo de Matos Junior, sem ela, a empresa não saberia a quem pedir autorização, e o investidor não saberia a quem recorrer diante de um problema. A clareza sobre quem responde por cada etapa protege o consumidor e dá previsibilidade a quem empreende no setor.
O papel do Banco Central no mercado de criptoativos
Depois da Lei 14.478, que criou o marco legal dos criptoativos, o Banco Central assumiu a autorização e a supervisão das prestadoras de serviços de ativos virtuais. Isso alcança corretoras, plataformas de custódia e intermediários de negociação. O foco recai sobre a solidez da empresa, o controle de riscos, a prevenção à lavagem de dinheiro e a proteção dos recursos dos clientes.
Como informa Paulo de Matos Junior, o Banco Central também acompanha o uso do criptoativo em pagamentos e operações internacionais. Assim, quando uma stablecoin, moeda digital atrelada a um valor estável como o dólar, serve para enviar dinheiro ao exterior, a operação se aproxima do câmbio e entra no radar da autoridade monetária, que precisa monitorar o fluxo de capitais que cruza a fronteira do Brasil e preservar a estabilidade do sistema financeiro.
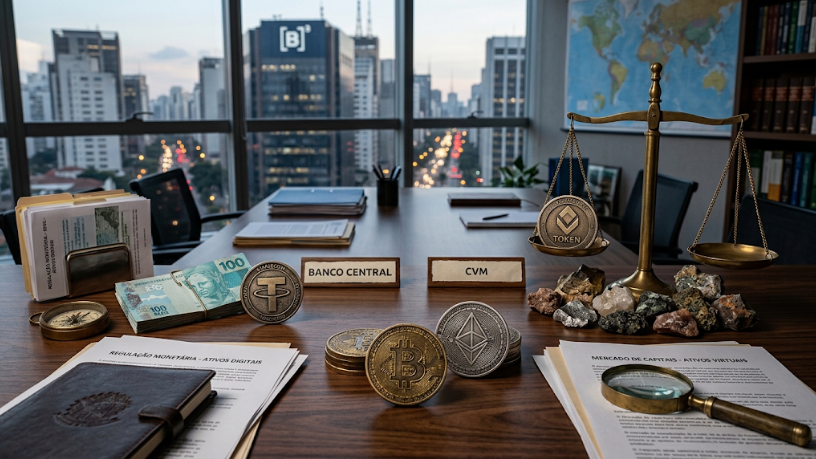
Quando o criptoativo passa a ser competência da CVM?
A CVM entra em cena quando o criptoativo se enquadra como valor mobiliário. Isso acontece, por exemplo, quando o comprador aplica dinheiro em um empreendimento coletivo e espera lucro pelo esforço de terceiros. Nesse caso, pouco importa se o instrumento usa blockchain: a essência econômica prevalece sobre a tecnologia, e as regras do mercado de capitais passam a valer.
Aliás, esse é o ponto que mais gera erro de interpretação, pois muitos projetos vendem tokens com promessa de rendimento sem perceber que cruzaram a linha do mercado de capitais. Como empresário do segmento financeiro, nas áreas de câmbio e intermediação de criptoativos, Paulo de Matos Junior pontua que, quando isso ocorre, o emissor precisa cumprir exigências de registro, divulgação de informações e proteção ao investidor, sob pena de sanções.
Como a natureza do ativo define quem fiscaliza?
A pergunta decisiva não trata da tecnologia que sustenta o ativo, e sim da função que ele cumpre para quem o adquire, frisa Paulo de Matos Junior. Na prática, quatro sinais indicam a esfera de cada órgão e orientam a análise de qualquer projeto, seja ele uma moeda, um token de acesso ou um produto financeiro estruturado:
- Promessa de retorno: o comprador espera lucro que depende do trabalho de um emissor ou de uma equipe, o que aproxima o token de um valor mobiliário;
- Finalidade de uso: o ativo serve como meio de troca, pagamento ou reserva de valor, situação em que a supervisão recai sobre as empresas que o intermediam;
- Oferta ao público: a captação de recursos junto a investidores indica atuação da CVM, com regras de registro e transparência;
- Tipo de serviço: custódia, negociação e transferência por corretoras entram no campo do Banco Central.
Esses sinais funcionam como um teste de realidade para investidores e empresas. Basta perguntar o que o comprador recebe e de quem depende o resultado. Ou seja, a resposta indica o órgão competente e antecipa as obrigações que o projeto terá de cumprir.
Quem entende o ativo identifica o regulador certo
Em última análise, o Banco Central e o CVM não competem pelo mesmo território. Cada um protege uma camada diferente do mercado, e a natureza do ativo mostra onde termina uma e começa a outra. Logo, quem investe ou empreende no Brasil ganha segurança ao mapear essa fronteira antes de agir, porque a regra correta depende da função que o criptoativo exerce.